Alcances y límites de la reticencia en los seguros de vida.
A partir de mi experiencia profesional, explico qué es la reticencia en el seguro de vida y cómo una indebida asesoría puede provocarla. Presento dos mecanismos para sanearla, la prescripción y el conocimiento real o presunto del riesgo por parte de la aseguradora, y recomiendo buscar asesoría jurídica ante una objeción.
En el ejercicio de mi profesión he podido observar a lo largo de los años una desconfianza generalizada hacia el sector asegurador, muchas veces justificada y otras tantas veces infundada, no obstante, cuando se trata del seguro de vida este recelo, contrario a disminuir, ha ido en aumento por múltiples motivos, especialmente por la gran cantidad de objeciones o rechazos a las reclamaciones con base en la Reticencia, una figura tan importante pero a la vez tan polémica que está contenida en el artículo 1058 del Código de Comercio y de la cual estoy seguro que muchos de ustedes son conocedores, ya sea porque les han negado una indemnización o porque alguien cercano se quejó de esta situación.
¿Qué es la reticencia?
La RAE la define como el "Efecto de no decir sino en parte, o de dar a entender claramente, y de ordinario con malicia, que se oculta o se calla algo que debiera o pudiera decirse."
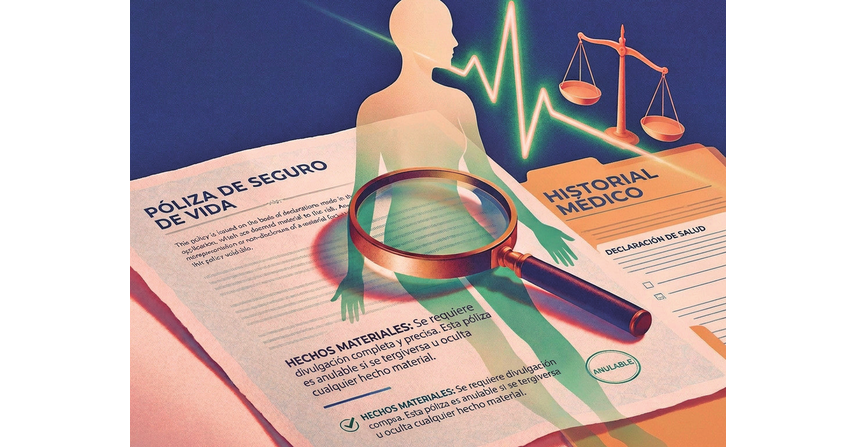
Esta definición guarda relación con lo dispuesto por el legislador colombiano en el citado artículo 1058 que señala que en el contrato de seguro la persona que actúa como tomador o asegurado está obligada a declarar todos aquellos hechos o circunstancias que le permiten a la aseguradora determinar o individualizar el estado del riesgo, mientras que la reticencia es el ocultamiento o inexactitud de dicha información.
En otras palabras y específicamente en los seguros de vida la reticencia corresponde a la omisión u ocultamiento consciente de todas aquellas circunstancias, hábitos, enfermedades, padecimientos, tratamientos, condiciones y antecedentes médicos sufridos y conocidos por la persona con anterioridad a la contratación de la póliza y cuya sanción, más allá del rechazo del pago de la indemnización, es la nulidad relativa.
No obstante, es necesario precisar que no todo ocultamiento merece el calificativo de reticencia ya que, al tenor del artículo 1058, la información no declarada debe ser de tal importancia que su ocultamiento hubiere modificado la decisión de la aseguradora llevándola a no celebrar el contrato o expedirlo en condiciones más onerosas, es decir, tarifando una prima más alta.
Así mismo, es importante precisar que la sanción de nulidad relativa no equivale a que la aseguradora pueda simplemente revocar la póliza de forma unilateral pues, como se explicará más adelante, la ley le exige acudir ante un juez dentro de un plazo determinado para lograr tal fin.
La indebida asesoría como una de las causas de la reticencia
Lamentablemente, como en muchos casos esta reticencia no se da por la mera intencionalidad de las personas en ocultar su estado de salud, sino que se presenta por un hecho cada vez más común, la incorrecta asesoría durante la suscripción del contrato.
Y es que en la práctica comercial, especialmente en la colocación de las pólizas de seguro de vida deudores que amparan las obligaciones crediticias, los agentes de seguro, incluyendo los asesores bancarios debidamente autorizados para este fin, llenan por su cuenta las solicitudes de los seguros y cuando los potenciales asegurados advierten sus enfermedades simplemente les manifiestan que declararlas implica que "le pueden negar la expedición de la póliza" o que "la prima les va a salir muy costosa".
Otras veces esta indebida asesoría se refleja cuando los cuestionarios diseñados por las aseguradoras no contienen descritas las enfermedades padecidas por el tomador, situación que lleva a las personas, desde su desconocimiento sobre seguros, a no manifestarlas y a los asesores a no indagar sobre otros padecimientos que incidan en el estado del riesgo.
Y si bien existen otros tantos ejemplos de indebidas asesorías, no pretendo de ninguna manera afirmar que en todos los casos los asesores actúen de esa forma, pero lamentablemente en mi ejercicio profesional he visto que es una práctica que se repite en muchas ocasiones y vale la pena advertirla para recordarle a las personas interesadas en contratar una póliza que sobre ustedes recae la obligación de manifestar el estado del riesgo y la firma impuesta en la solicitud del seguro avala el contenido de ésta, sea que contenga o no la declaración real del estado de salud.
¿Cuáles son los mecanismos disponibles frente a la objeción por reticencia?
A pesar del efecto contractual perjudicial que conlleva la reticencia, este no es absoluto y existen dos mecanismos legales para abordarla y así lograr su saneamiento y el consecuente pago de la indemnización, uno de ellos es la prescripción y el otro es el conocimiento real o presunto del estado del riesgo.
En cuanto a la prescripción
De forma general y atendiendo a lo dispuesto en el artículo 2512 del Código Civil, la prescripción "es un modo de adquirir las cosas ajenas, o de extinguir las acciones o derechos ajenos". Ahora, en materia de seguros esta figura se encuentra regulada expresamente en el artículo 1081 del Código de Comercio, el cual consagra que la prescripción puede ser ordinaria de 2 años (inciso 2°) o extraordinaria de 5 años (inciso 3°).
La importancia de esta institución jurídica radica en el hecho que, como lo mencioné párrafos arriba, la reticencia no conlleva la revocatoria unilateral y automática del contrato de seguro, en especial cuando se trata del seguro de vida que por disposición legal expresa del artículo 1159 del Código de Comercio, no podrá ser revocado en ningún caso por la aseguradora.
Por tal motivo, el asegurador, cuyo interés sea la anulación de la póliza por la existencia de reticencia, se encuentra obligado a presentar en contra de la persona asegurada, dentro de los 2 años siguientes al conocimiento de la reticencia o máximo dentro de los 5 años contados desde el perfeccionamiento de la póliza, la demanda solicitando la nulidad relativa del contrato por reticencia so pena de que, transcurrido uno u otro término, según el caso, pierda el derecho a reclamar judicialmente la sanción dado el carácter extintivo de la prescripción.
En adición a lo anterior y como dato relevante es necesario informar que a través de la sentencia SC5297 del 6 de diciembre del 2018, la Corte Suprema de Justicia de forma totalmente acertada zanjó la discusión acerca de la temporalidad de la acción y perpetuidad de la excepción al señalar que el cómputo y los efectos de la prescripción son aplicables tanto a la acción como a la excepción de nulidad relativa del contrato por reticencia. En consecuencia, una vez transcurra uno u otro término sin que la aseguradora, actuando como demandante, haya iniciado la acción judicial o como demandada no haya propuesto la excepción de nulidad relativa se produce el saneamiento de la reticencia.
Es importante advertir que este término extintivo no corre únicamente en contra de la aseguradora, también corre en contra del tomador, del asegurado y de los beneficiarios, cuando de ellos depende reclamar la indemnización. Por esta razón, recomiendo que tan pronto ocurra el siniestro o la aseguradora objete o niegue la reclamación se busque la asesoría jurídica pues el tiempo para iniciar las acciones empieza a correr desde ese mismo momento.
En cuanto al conocimiento real y el conocimiento presunto del estado del riesgo
Este mecanismo legal se encuentra consagrado expresamente en el inciso 4º del artículo 1058 del Código de Comercio el cual señala que la sanción de nulidad relativa no es aplicable si la aseguradora "
antes de celebrarse el contrato, ha conocido o debido conocer los hechos o circunstancias sobre que versan los vicios de la declaración
".
Así pues, tenemos el caso cuando la compañía aseguradora conoció directamente el estado de salud de la persona desde antes de la expedición de la póliza, por ejemplo, porque le practicó exámenes médicos al potencial asegurado en los que detectaron enfermedades preexistentes sin que la aseguradora lo haya extraprimado o impuesto exclusiones relacionadas con los padecimientos, aceptando el riesgo en el estado en que se encontraba.
El otro caso viene dado cuando la compañía debió conocer el estado de salud, por ejemplo, cuando previo a expedir una póliza de seguro de vida tenía acceso a la historia clínica de la persona con base en la existencia de una póliza de salud expedida por la misma compañía. Esta situación permitía acceder a la información por encontrarse en su poder y, por tanto, no podría beneficiarse de su propia falta de revisión.
En estos casos la sanción por reticencia no sería aplicable ya que, de una parte, no se configura el error o engaño que haya viciado el consentimiento de la aseguradora y, de otra, como lo tiene dicho la Corte Suprema de Justicia en la sentencia SC3791 del 1º de septiembre del 2021, la buena fe es un principio de doble vía y se exige de ambas partes, en consecuencia, a la compañía, dada su experticia y profesionalidad en el análisis de riesgos, se le exige una especial diligencia y proactividad en "pos de evaluar qué tan probable puede ser el advenimiento del riesgo", concluyendo el Alto Tribunal con una frase especialmente relevante en este asunto: "La regla, entonces, es que ninguno de los contratantes, mientras estuvo a su alcance, puede recargarse en el otro para evadir responsabilidad."
En conclusión, la reticencia es una figura a la cual acudió el legislador para proteger el equilibrio negocial del contrato de seguro dada la buena fe que lo rige, sin embargo, esta se ha convertido en una herramienta para negar toda reclamación, muchas veces fundamentada y otras tantas veces sustentada en circunstancias que generan suspicacia.
Por eso mi recomendación final para los docentes, sus familias y todas las personas en general es siempre la misma: ante una objeción por reticencia, no asuma que la decisión de la aseguradora es la última palabra o que su póliza fue revocada. En estos casos siempre es importante recibir una adecuada asesoría legal especializada en seguros para diseñar la estrategia jurídica adecuada para defender sus derechos frente a las compañías aseguradoras.